결론 요약
예금자보호는 금융기관이 예금을 돌려주지 못하는 상황에 대비해 보호 대상 상품의 원금과 소정의 이자를 정해진 한도 안에서 보호하는 제도입니다. 2025년 9월 1일부터 한도는 1인당 금융회사별 1억 원으로 상향됐습니다. 계좌 수를 늘리는 것보다 상품의 보호 여부와 같은 회사의 합산액을 확인하는 것이 먼저입니다.
예금 보호를 확인할 때는 금융회사와 상품의 적용 범위를 나눠 살펴야 합니다.
예금자보호 범위를 확인하는 5가지 기준
1. 실제로 예금자보호 대상인 상품인가요?
은행이나 금융회사에서 판매한다는 사실만으로 모든 상품이 보호되는 것은 아닙니다. 금융위원회 시행 안내는 보호 대상 예금과 운용실적에 따라 지급액이 달라지는 펀드 등의 차이를 설명합니다. 상품설명서에 표시된 보호 문구를 확인하고, 이름이 비슷한 상품도 구조가 같은지 따로 살펴야 합니다.
계좌의 합계 잔액에는 예금과 투자 상품이 함께 보일 수 있습니다. 예금 계좌에서 출금해 펀드를 샀다면 같은 앱에 보인다고 해서 예금의 보호 성격이 이어진다고 생각하면 안 됩니다. 비교할 때는 ‘어느 앱에 있는 돈인가’보다 ‘어떤 계약과 상품으로 보유하고 있는가’를 적는 편이 정확합니다.
2. 예금자보호 계산에 같은 회사의 계좌를 합산했나요?
한도는 계좌마다 새로 생기는 금액이 아닙니다. 일반 보호 예금이라면 같은 금융회사의 다른 보호 상품을 합산하는 범위를 확인해야 합니다. 금융회사의 예금 보호 문구 예시에도 해당 은행의 다른 보호 상품과 합산한다고 명시돼 있습니다. 지점을 바꾸거나 상품명을 달리하는 것만으로 회사별 한도가 늘지 않습니다.
가상 예시로 같은 은행에 일반 보호 예금 A 6천만 원과 B 5천만 원이 있고 이자를 제외하면 합계는 1억 1천만 원입니다. 단순 한도 비교에서 1억 원을 넘는 금액은 1천만 원입니다. 이 계산은 보험사고의 실제 지급액을 확정하지 않으며, 채무와 별도 보호 상품 등 특수한 조건은 제외한 일반 예금 합산 연습입니다.
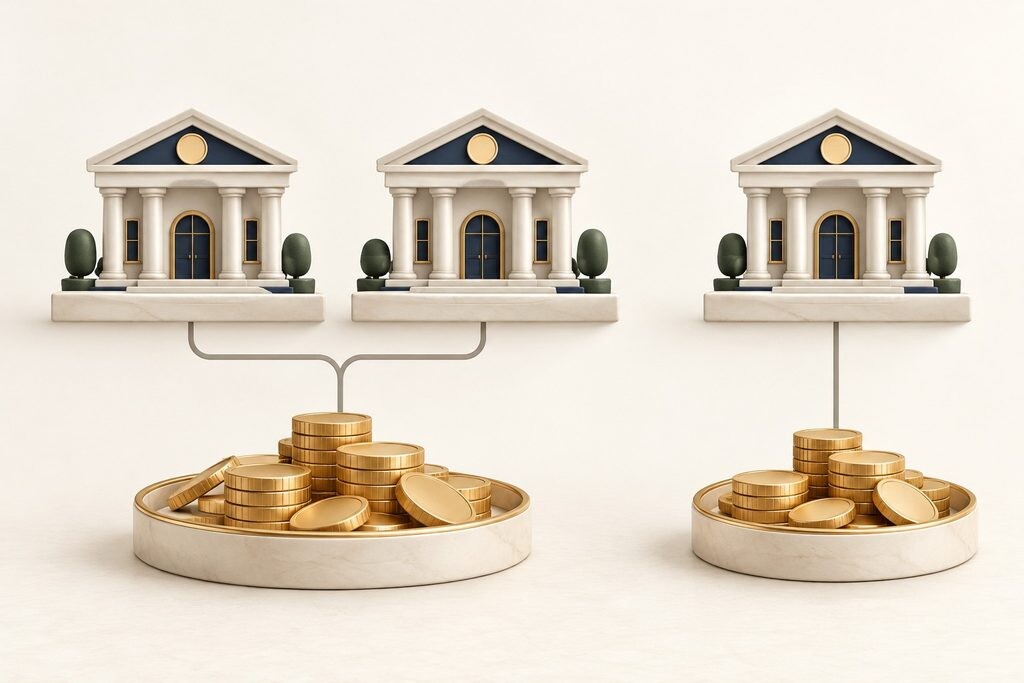
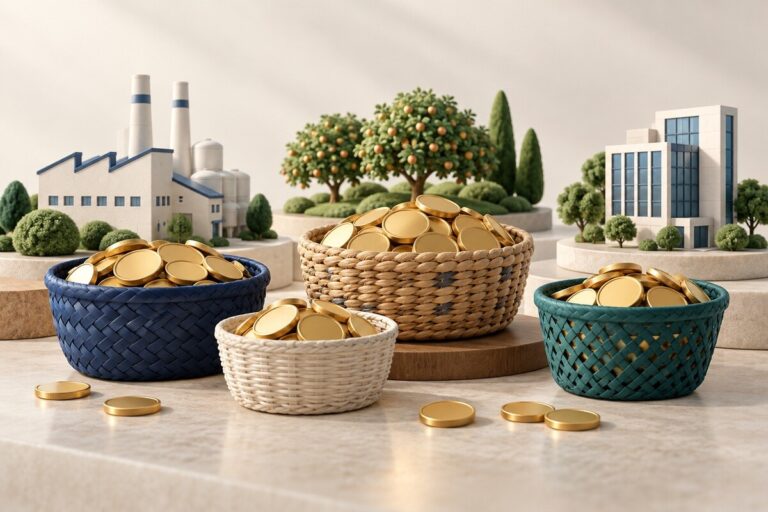
같은 회사의 계좌는 함께 검토하고 다른 회사의 계좌는 별도로 분류하는 합산 개념을 표현했습니다.
3. 예금자보호 한도에 이자를 고려했나요?
보호 한도에는 원금과 소정의 이자가 함께 들어갑니다. 금융위원회의 문답은 다른 금융기관의 보호 예금에 각각 한도를 적용하고 원금과 소정의 이자를 합산한다고 설명합니다. 따라서 원금만 1억 원으로 맞추고 한도 안이라고 단정하는 것은 정확하지 않습니다.
가상 예시로 한 회사의 일반 보호 예금 원금이 9,900만 원이고 한도 계산에 포함되는 이자가 200만 원이라고 가정하면 합계는 1억 100만 원입니다. 1억 원과의 단순 차이는 100만 원입니다. 이 예시의 200만 원은 실제 상품의 약정이자나 예금보험금 산정액을 뜻하지 않으며, 소정의 이자가 약정 이자 전부와 같은지도 공식 안내에서 확인해야 합니다.
| 확인 대상 | 한도 검토의 출발점 | 흔한 오해 |
|---|---|---|
| 같은 회사의 일반 예금 여러 개 | 보호 대상 잔액과 이자 합산 | 계좌마다 1억 원이라고 판단 |
| 다른 금융회사의 일반 예금 | 회사별로 따로 분류 | 전체 금융자산을 한꺼번에 합산 |
| 예금과 펀드가 섞인 계좌 | 상품별 보호 여부 구분 | 앱 잔액 전액이 보호된다고 판단 |
| 별도 보호가 가능한 자금 | 법정 범위와 상품 구조 확인 | 계좌 이름만으로 분리 보호 추정 |
4. 예금자보호의 별도 범위를 일반 예금과 구분했나요?
일부 자금은 일반 예금과 다른 보호 구분을 가질 수 있습니다. 금융위원회는 DC·IRP 등의 적립금 중 예금 등 보호 상품으로 운용되는 금액과 연금저축, 사고보험금의 별도 보호 범위를 안내합니다. ‘연금’이라는 이름이 붙은 모든 자산을 같은 방식으로 계산하면 안 되며 실제 계약과 편입 상품의 범위를 확인해야 합니다.
상호금융은 각 중앙회가 관련 법에 따라 보호하는 체계도 있으므로 예금보험공사가 모든 금융기관을 똑같이 담당한다고 생각하지 마세요. 회사와 조합의 법적 명칭, 적용 제도, 보호 주체를 적어 두면 이름이 비슷한 금융기관을 잘못 합산하는 일을 줄일 수 있습니다. 복잡한 계좌는 금융기관에 일반 예금과의 합산 여부를 직접 물어보는 것이 좋습니다.
5. 예금자보호와 현금의 접근성을 함께 봤나요?
분산은 한도 계산뿐 아니라 돈을 사용할 시점과 관리 비용도 고려해야 합니다. 서로 다른 회사에 나눈 예금이라도 만기가 같은 날이고 당장 쓸 현금이 부족하다면 일상 자금 계획에는 불편이 생길 수 있습니다. 생활비 결제 계좌, 비상금과 예정된 큰 지출을 나눠 기록한 뒤 만기와 출금 조건을 맞춰 보세요.
가상 예시로 일반 보호 예금 원금 1억 2천만 원을 서로 다른 A회사와 B회사에 각각 6천만 원씩 둔다면 원금만 기준으로 각 회사의 1억 원 한도 안에 들어갑니다. 다만 두 회사의 상품이 실제 보호 대상인지, 다른 보호 예금과 이자가 추가되는지 확인해야 합니다. 보호 한도 이내라는 사실이 금리 유지나 즉시 출금, 투자 수익을 보장하는 뜻은 아닙니다.
보호 범위를 한 장에 정리하려면 어떻게 하나요?
표의 첫 열에 금융기관의 정식 명칭을 쓰고 다음 열에 상품명, 보호 문구, 원금, 이자와 만기를 적어 보세요. 같은 회사의 항목을 묶은 뒤 일반 예금과 별도 보호 검토가 필요한 자금을 나눕니다. 금액이 큰 계좌부터 확인하면 작은 잔액을 옮기는 일보다 중요한 오류를 먼저 발견할 수 있습니다.
보험금 지급 상황은 평상시 이체와 같은 절차라고 가정할 수 없습니다. 보호되는 범위와 당장 사용 가능한 현금을 따로 판단하면, 제도의 존재를 이해하면서도 생활에 필요한 유동성을 확보하는 계획을 세울 수 있습니다. 큰 자금 이동을 결정하기 전에 해지 비용과 우대 조건 상실 여부도 확인하세요.
FAQ
예금자보호 한도는 계좌마다 1억 원인가요?
일반 보호 예금은 금융회사별로 합산하는 범위를 확인해야 합니다. 같은 회사에서 계좌나 지점을 늘리는 것만으로 한도가 새로 생기지 않습니다.
2025년 9월 전에 가입한 예금도 적용되나요?
공식 안내는 보호 대상 예금의 가입 시점과 관계없이 상향된 한도를 적용한다고 설명합니다. 실제 상품이 보호 대상인지부터 확인하세요.
주식이나 펀드 가격이 떨어져도 보상되나요?
시장 가격 하락에 따른 투자 손실은 예금자보호와 다릅니다. 실적에 연동되는 상품을 예금과 같은 보호 대상으로 보지 마세요.
원금을 정확히 1억 원 넣으면 모두 보호되나요?
보호되는 이자와 같은 회사의 다른 보호 상품도 합산해야 합니다. 실제 한도 계산을 원금 하나만으로 끝내면 안 됩니다.
IRP 전체 잔액이 별도로 보호되나요?
계좌 전체를 일괄 판단할 수 없습니다. 편입 상품 중 보호 대상으로 운용되는 범위와 합산 조건을 확인해야 합니다.
오늘 해볼 일
금융기관별 상품과 원금을 한 표에 모으고 각 상품설명서의 보호 문구를 확인하세요. 계좌를 옮기기 전에 같은 회사의 합산액과 사용 예정일을 먼저 정리하면 판단이 명확해집니다.
관련 개념은 예금과 적금의 차이와 이자 계산에서 이어서 살펴볼 수 있습니다.