결론 요약
실질소득은 물가 변화를 반영한 소득입니다. 같은 기간에 월급이 오른 비율보다 물가상승률이 높으면, 월급의 숫자가 늘어도 구매력은 줄어들 수 있습니다. 소득과 물가를 같은 기준으로 비교하고, 실제 지출 내역도 함께 살펴보세요. 근거: 미국 노동통계국(BLS)
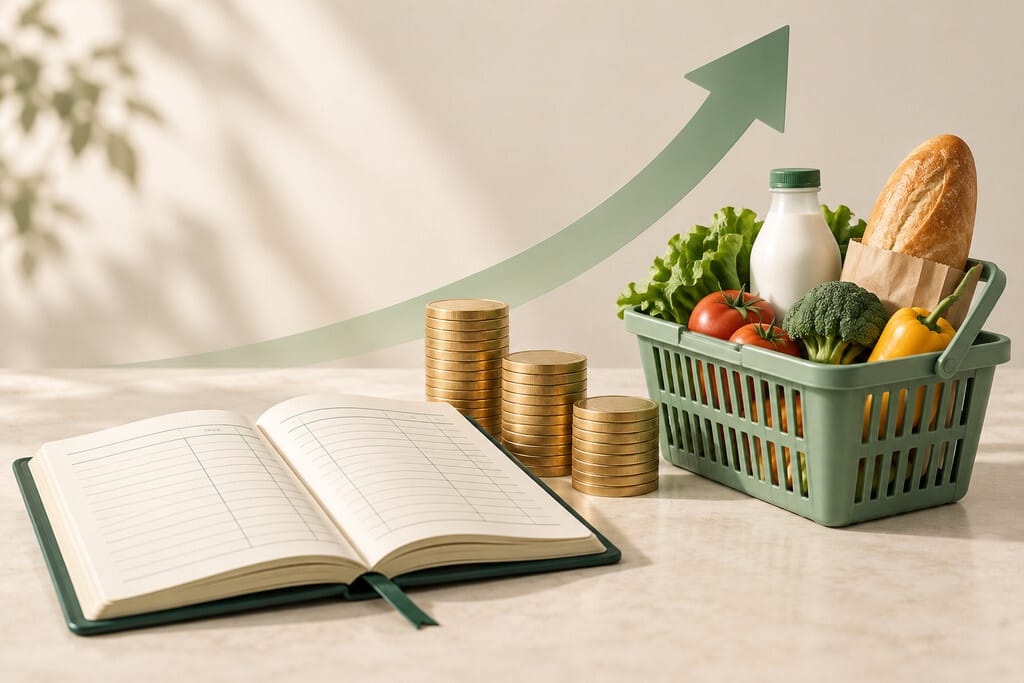
장부와 동전, 식료품 바구니는 월급의 금액과 그 돈으로 살 수 있는 물건의 관계를 보여줍니다.
실질소득의 뜻과 계산 방법
명목소득과 실질소득은 어떻게 다른가요?
명목소득은 물가 변화를 조정하지 않은 소득 금액이고, 실질소득은 물가 변화를 조정해 구매력을 나타낸 소득입니다. 급여명세서의 금액만 보면 명목소득을 확인하는 것이고, 그 돈으로 이전보다 얼마나 살 수 있는지 보면 구매력을 살펴보는 것입니다. 근거: BLS의 소득과 CPI 설명
| 구분 | 무엇을 보나요? | 가상 예시 |
|---|---|---|
| 명목소득 | 받은 돈의 금액 | 월급 300만 원 → 309만 원 |
| 물가 변화 | 같은 상품·서비스 묶음의 가격 변화 | 기준 물가 100 → 104 |
| 실질소득 | 기준시점 가격으로 환산한 소득 | 309만 원 ÷ 1.04 ≈ 297.12만 원 |
위 수치는 설명을 위한 가상 예시입니다. 현재 한국의 월급이나 물가 통계가 아닙니다. 비교하는 소득은 동일한 세전·세후 기준과 동일한 기간을 사용합니다.
동전과 식료품을 놓은 두 접시는 명목소득과 구매력의 차이를 표현합니다. 소득과 물가의 변화를 함께 비교해 보세요.
월급이 3% 오르고 물가가 4% 오르면 어떻게 되나요?
기준시점 월급이 300만 원이라고 가정해 보겠습니다. 다음 비교시점에 명목 월급은 3% 올라 309만 원이 되었고, 같은 기간의 물가 수준은 4% 올랐다고 가정합니다.
- 오른 월급: 300만 원 × 1.03 = 309만 원
- 기준시점 가격으로 환산: 309만 원 ÷ 1.04 ≈ 297.12만 원
- 구매력 변화율: (1.03 ÷ 1.04 − 1) × 100 ≈ −0.96%
이 가정에서는 물가를 반영한 소득이 약 0.96% 감소합니다. 3% − 4% = −1%는 근사값이며, 정확한 변화율은 증가 배율의 비율로 계산합니다. 금액은 만 원 단위 소수 둘째 자리, 변화율은 소수 둘째 자리까지 반올림했습니다. 물가 지수의 비율로 명목소득을 조정하는 계산 원리는 BLS 설명을 참고했고, 수치는 이 글의 가상 예시입니다.
소비자물가지수와 내 체감물가는 왜 다른가요?
물가 지표는 여러 상품·서비스의 가격 변화를 지출 비중과 함께 반영합니다. 가구마다 사는 품목과 지출 비중이 다르므로, 공식 물가 지표와 각 가구가 느끼는 가격 변화는 다를 수 있습니다. 예를 들어 외식비 비중이 큰 가구는 외식 가격 변화를 더 민감하게 느낄 수 있습니다. 근거: 유럽중앙은행(ECB)의 인플레이션 설명
가계부 지출이 늘었다고 해서 그 증가분이 모두 물가 때문은 아닙니다. 구매 수량이 늘었거나, 더 비싼 품목을 선택했거나, 일회성 지출이 생겼을 수도 있습니다. 가격 변화와 소비 습관의 변화를 나누어 보는 것이 지출 내역을 이해하는 데 도움이 됩니다.
가계부에서 무엇부터 확인하면 좋을까요?
다음은 생활비 변화를 살펴보기 위한 간단한 점검 방법입니다.
- 기간과 기준을 맞추세요. 월 소득과 월 지출을 비교하고, 세전 급여와 실수령액을 섞지 않습니다. 전년 같은 달을 볼 때도 상여금·근무시간 변화는 따로 표시합니다.
- 지출을 세 묶음으로 나누세요. 식비·교통비·주거비부터 정리하고, 경조사비 같은 일회성 지출은 별도로 기록합니다.
- 가격과 수량을 분리하세요. 같은 품목의 단가가 바뀌었는지, 구매 횟수나 수량이 늘었는지 확인합니다.
가계부와 계산기, 영수증은 생활비의 변화를 살펴보는 기록 도구입니다. 지출을 가격·수량·일회성 소비로 나누어 확인해 보세요.
이번 달 가계부에서 식비·교통비·주거비를 나누어 지난달과 비교해 보세요. 금액이 늘어난 항목 옆에 “가격”, “수량”, “일회성” 중 해당 이유를 적어 보면 변화가 더 선명해집니다.
FAQ
1. 실질소득이 줄면 실제 월급도 줄어드나요?
반드시 그렇지는 않습니다. 이 지표는 구매력을 나타내므로, 받은 월급이 늘어도 물가가 더 빠르게 오르면 감소할 수 있습니다.
2. 월급과 물가가 같은 비율로 오르면 어떻게 되나요?
소득·물가의 기준과 기간이 같다는 가정에서 물가를 반영한 소득은 유지됩니다. 소득 증가 배율과 물가 증가 배율의 비율이 1이 되기 때문입니다.
3. 월급 상승률에서 물가상승률을 빼면 되나요?
차감은 작은 변화율에서 사용하는 근사 계산입니다. 정확한 구매력 변화율은 “(소득 증가 배율 ÷ 물가 증가 배율 − 1) × 100”으로 구합니다.
4. 소득 비교에서 세전과 세후 중 어느 것을 쓰나요?
비교 목적에 맞추되 두 시점의 기준을 통일하세요. 생활비를 살펴볼 때 실수령액을 사용했다면 비교시점에도 같은 기준을 쓰고, 공제 내역의 변화는 따로 확인하세요.
5. 가계부 지출 증가율이 내 물가상승률인가요?
그대로 같다고 보기는 어렵습니다. 지출 총액에는 가격뿐 아니라 수량·품목·일회성 소비 변화도 섞여 있기 때문입니다. 같은 품목과 수량의 가격을 비교하면 가격 변화에 더 가깝게 접근할 수 있습니다.
6. 이 글의 4%는 현재 한국 물가상승률인가요?
아닙니다. 3%와 4%, 월급 300만 원은 계산 방법을 설명하기 위한 가상 수치입니다. 현재 한국의 물가상승률을 사용하려면 공식 통계의 발표월·비교 기간·지표를 확인해야 합니다.
함께 읽을 글
월급의 구매력을 더 살펴보려면 기준금리 동결과 실질금리·복리·CMA통장 글을 읽어보세요. 다른 경제 주제는 NoddingCode 경제 블로그에서 확인할 수 있습니다.
출처와 기준
- 미국 노동통계국(BLS), Income and the Consumer Price Index (CPI): 명목소득·실질소득·구매력 정의와 물가 지수 조정 계산. 확인일: 2026-10-04.
- 유럽중앙은행(ECB), What is inflation?: 물가 변화와 가구별 지출 비중의 관계. 확인일: 2026-10-04.
해외 기관 자료는 일반 경제 개념의 근거로 사용했습니다. 한국의 최신 통계나 제도에 대한 자료로 대체하지 않았습니다. 글의 계산 수치는 가상 예시이며 특정 투자·금융상품에 대한 추천을 포함하지 않습니다.