결론 요약
듀레이션은 채권의 현금흐름과 금리 변화에 대한 반응을 이해하는 지표입니다. 가격 민감도를 볼 때 쓰는 수정 지표가 클수록 같은 수익률 변화에 가격이 더 크게 반응하는 경향이 있습니다. 다만 만기까지 남은 기간이나 확정 수익률과 같은 숫자는 아닙니다.
같은 채권형 상품인데 왜 어떤 것은 가격이 더 크게 움직일까요? 금리 상승과 채권 가격 하락의 방향만 알아서는 변동 폭을 비교하기 어렵습니다. 오늘은 지표의 종류를 구분하고, 가상 계산으로 설명서의 숫자를 읽는 방법을 살펴보겠습니다.
듀레이션과 만기는 어떻게 다른가요?
만기가 같으면 가격 반응도 같나요?
반드시 그렇지는 않습니다. 만기는 약정된 원금을 갚는 시점이며, 채권에서는 그 전에 이자를 나누어 받을 수도 있습니다. 돈을 언제 얼마나 받는지가 다르면 같은 만기라도 금리 변화의 영향은 달라질 수 있습니다.
미국 SEC의 채권 교육 자료는 다른 조건이 같을 때 만기가 길거나 표면금리가 낮은 고정금리 채권이 금리 변화에 더 민감할 수 있다고 설명합니다. 따라서 만기 하나만 보고 두 상품의 위험이 같다고 결론 내리기 어렵습니다.
설명서에 나온 지표는 모두 같은 뜻인가요?
종류를 먼저 확인해야 합니다. 맥컬리 지표는 현금흐름을 받는 시점의 가중평균이며 연 단위로 표시합니다. 여기서 각 현금흐름의 현재가치가 가중치의 바탕이 됩니다. 마지막 상환일까지 기다리는 시간만 세는 방식과 다릅니다.
수정듀레이션은 예상 현금흐름이 변하지 않는다는 조건 아래 수익률 변화에 따른 가격 민감도를 근사합니다. 이 글의 계산은 이 수정 지표를 사용합니다. 한편 조기상환 권리 등으로 현금흐름 자체가 바뀔 수 있는 채권은 유효 지표 등 적절한 측정 방식을 확인해야 합니다. 미국 OCC 용어집의 구분을 참고했습니다.
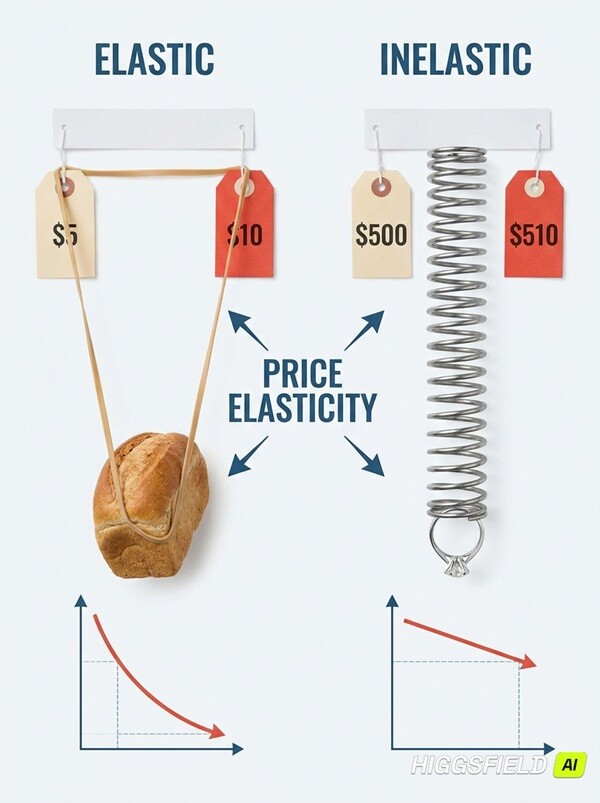
같은 충격에 반응하는 정도가 다를 수 있음을 나타냅니다. 스프링의 길이와 휘어짐은 실제 만기나 수익률을 표시하지 않습니다.
가상 가격 계산은 어떻게 하나요?
기본 근사식은 ‘가격 변화율 ≈ −수정 지표×수익률 변화’입니다. 여기서 수익률 변화는 소수로 넣습니다. 0.5%포인트 상승은 0.005이며, 기존 금리에 0.5%를 곱하는 계산과 다릅니다. 예를 들어 수익률이 3.0%에서 3.5%가 되는 변화입니다.
아래는 두 채권의 현재 가격을 각각 100만 원, 수정 지표를 각각 2와 6으로 정한 가상 예시입니다. 수익률은 같은 시점에 동일하게 0.5%포인트 상승하고 현금흐름은 변하지 않는다고 가정합니다. 시간 경과, 이자 수령, 세금·수수료와 신용 상태 변화는 제외합니다.
| 구분 | 가상 채권 A | 가상 채권 B |
|---|---|---|
| 수정 지표 | 2 | 6 |
| 수익률 변화 | +0.005 | +0.005 |
| 근사 가격 변화율 | −1% | −3% |
| 근사 가격 변화액 | −1만 원 | −3만 원 |
| 변화 후 근사 가격 | 99만 원 | 97만 원 |
A는 −2×0.005=−0.01, B는 −6×0.005=−0.03입니다. 각 변화율에 현재 가격 100만 원을 곱해 변화액을 구했습니다. 같은 금리 충격을 가정했지만 반응 폭은 다릅니다. 어느 상품이 앞으로 유리한지 예측하는 표가 아니라 민감도 차이를 읽는 연습입니다.
왜 ‘정확한 가격’이라고 하지 않나요?
듀레이션 계산은 출발점 주변의 가격 반응을 단순화합니다. 실제 채권 가격과 수익률의 관계는 굽어 있어 변화가 커지면 오차도 중요해질 수 있습니다. 이 굽음과 관련된 개념이 볼록성입니다. 작은 변화에 대한 기울기만으로 큰 움직임 전체를 설명할 수는 없습니다.
또한 시장의 여러 만기 금리가 모두 똑같이 움직이는 것도 아닙니다. 단기와 장기 금리의 변화 폭이 다르면 하나의 숫자로 묶은 계산이 실제 반응을 충분히 보여주지 못할 수 있습니다. 근사식의 결과를 매매가격이나 손실 한도로 확정해서 읽지 마세요.
금리 위험을 읽는 3단계
- 설명서의 지표 이름을 확인합니다. 듀레이션이라는 말만 보지 말고 맥컬리·수정·유효 중 무엇인지, 어느 시점의 자료인지 적습니다. 서로 다른 종류의 숫자를 그대로 비교하지 않습니다.
- 같은 수익률 변화로 가상 비교합니다. 수정 지표라면 0.5%포인트처럼 공통 충격을 정하고 소수로 변환해 근사 가격 변화를 계산합니다. 이자 수입을 포함한 전체 투자 성과와 구분합니다.
- 숫자 밖의 위험을 확인합니다. 발행자의 상환 능력, 거래가 잘 되는지, 통화와 비용, 조기상환 조건을 별도로 읽습니다. 금리 민감도가 작다는 이유만으로 원금 안전성을 보장하지 않습니다.
듀레이션은 질문을 줄이는 도구보다 질문을 구체화하는 도구에 가깝습니다. ‘채권이라 안전할까?’ 대신 ‘무슨 금리 변화에 얼마나 반응하며, 이 계산이 놓치는 조건은 무엇일까?’라고 물어보세요. 실제 상품을 정하기 전 설명서에서 확인할 항목을 정리하는 데 도움이 됩니다.
달력과 봉투는 돈을 받는 시점을, 스프링은 가격의 반응 정도를 뜻합니다. 두 개념은 관련이 있지만 서로 대신할 수는 없습니다.
만기까지 보유하면 모든 위험이 없어지나요?
개별 일반 채권을 약정대로 상환받는 상황과 중간에 시장에서 파는 상황은 다릅니다. 그렇더라도 매입가격과 만기 상환액의 차이, 발행자의 부도, 받은 이자의 재투자 조건 등을 함께 봐야 합니다. 만기에 돌려받는 액면금액이 자신이 지불한 매입대금과 같다고 단정할 수도 없습니다.
채권을 편입한 펀드 역시 보유 채권의 만기만 보고 자신의 투자금이 특정 날짜에 그대로 돌아온다고 생각하면 안 됩니다. 상품의 환매·상환 구조와 투자 자산을 따로 확인해야 합니다. 이 글은 지표를 읽는 기초 설명이며 특정 채권이나 투자 방향을 추천하지 않습니다.
오늘은 관심 상품 하나의 설명서에서 지표의 종류와 작성 시점을 찾아 적어 보세요. 실제로 살 필요 없이 가상 충격을 적용해 보는 것만으로도 숫자의 의미를 연습할 수 있습니다. 경제 블로그의 기초 글 목록에서 금리와 가격의 기본 관계도 함께 살펴보세요.
FAQ
듀레이션 5는 5년 뒤 만기라는 뜻인가요?
그렇게 단정할 수 없습니다. 만기는 상환 시점이며 표시된 숫자는 지표의 종류와 현금흐름을 확인해 해석해야 합니다.
지표가 크면 이자도 반드시 높은가요?
아닙니다. 가격 민감도와 지급 이자는 서로 다른 정보입니다. 이자율과 수익률, 가격을 별도로 확인해야 합니다.
금리 0.5%포인트 변화와 0.5% 변화는 같나요?
다릅니다. 3%에서 3.5%로 바뀌는 것은 0.5%포인트 상승입니다. 본문의 근사식에는 이 차이를 소수 0.005로 넣습니다.
근사식의 가격 변화에 이자 수입도 포함되나요?
본문 예시에는 포함되지 않습니다. 동일 시점의 수익률 충격에 따른 가격 변화만 계산했고, 보유 기간 중 수익과 비용은 제외했습니다.
작은 숫자의 채권은 손실이 없나요?
아닙니다. 금리 변화에 대한 반응이 상대적으로 작다는 뜻으로 읽을 수 있지만, 부도·유동성·환율 등 다른 위험까지 없애지는 않습니다.
출처
- 미국 OCC: Interest Rate Risk, Appendix F: 지표의 종류와 금리 위험의 측정 조건.
- 미국 SEC: Fixed Income Investments — Interest Rate Risk: 고정금리 채권의 가격·금리·만기 관계.